Il fotovoltaico in Italia nel 2026 ha raggiunto ritmi di crescita che fino a pochi anni fa sembravano ottimistici anche nelle proiezioni più favorevoli. Nei primi nove mesi dell’anno il Paese ha aggiunto quasi 4,834 GW di nuova potenza solare, distribuiti su oltre 147.000 nuovi impianti connessi alla rete. E i dati sull’accumulo raccontano una storia altrettanto significativa: alla fine di settembre 2026 ci si trovava a un passo dal traguardo simbolico del milione di batterie domestiche installate. Il segnale più chiaro è che la transizione energetica distribuita non è più un fenomeno di nicchia: è diventata infrastruttura ordinaria.
I numeri del fotovoltaico italiano a settembre 2026
Al 30 settembre 2026, secondo i dati diffusi da Italia Solare, l’Italia contava 2.314.113 impianti fotovoltaici connessi alla rete, per una capacità totale installata di 48,347 GW. Un dato che posiziona il Paese tra i mercati solari più dinamici d’Europa, considerando che solo nel terzo trimestre dell’anno sono stati connessi 1,742 GW di nuova capacità — il 37% in più rispetto agli 1,269 GW registrati nello stesso periodo del 2025.
La progressione nel corso dell’anno è stata costante. Nel primo semestre erano già stati connessi oltre 3 GW di nuova potenza attraverso circa 89.000 nuovi impianti, con una capacità di accumulo aggiuntiva di 1,35 GWh. Il terzo trimestre ha poi accelerato ulteriormente, portando il totale dei primi nove mesi a quasi 5 GW. Il ritmo mensile implicito — intorno agli 800-900 MW — è coerente con le stime che circolano per ottobre, anche se i dati ufficiali specifici per quel mese non sono ancora stati consolidati nelle fonti primarie disponibili al momento della pubblicazione di questo articolo.
Quasi un milione di batterie: il dato che cambia la lettura del mercato
Accanto alla crescita della capacità di generazione, è il mercato degli accumuli domestici a fornire la lettura più interessante del fotovoltaico Italia 2026. Al 30 settembre 2026, i sistemi di accumulo connessi a impianti rinnovabili erano 984.829, con una capacità complessiva di circa 19,983 GWh. Nei soli primi nove mesi dell’anno ne erano stati aggiunti quasi 2 GWh di nuova capacità.
Siamo quindi a un passo dal milione di unità, soglia che secondo le proiezioni di settore sarebbe stata superata proprio nel corso di ottobre 2026 — come riportato il 16 novembre 2026 da pv magazine Italia citando i dati Terna, e ripreso il 20 novembre 2026 anche da altri organi di informazione specializzati nel settore delle rinnovabili. I dati definitivi di ottobre sono attesi a breve dalla fonte ufficiale.
→ Leggi anche: Fotovoltaico in crescita del 27%, ma l'Italia rimane indietro nella copertura della domanda energetica
Il significato di questo traguardo va oltre la cifra in sé. Un milione di sistemi di accumulo domestici significa che altrettante abitazioni o piccole utenze sono in grado di stoccare l’energia prodotta durante le ore di picco solare per utilizzarla nelle ore serali o nelle giornate nuvolose. Questo riduce in modo strutturale la dipendenza dalla rete nelle fasce di punta e contribuisce a stabilizzare il sistema elettrico nazionale.
Residenziale in frenata, utility-scale in accelerazione
Non tutta la crescita ha la stessa origine. Nel primo trimestre 2026 il segmento residenziale aveva registrato un calo del 13% su base annua, segnale che l’effetto traino del Superbonus si è esaurito e che il mercato domestico si sta normalizzando su livelli comunque elevati. La spinta principale al record complessivo viene invece dagli impianti di grande taglia — utility-scale e agrivoltaico — che hanno compensato ampiamente il rallentamento residenziale.
Questo cambio di composizione ha implicazioni pratiche importanti. Gli impianti di grande scala richiedono iter autorizzativi più complessi, connessioni alla rete di trasmissione e spesso accordi di lungo periodo per la vendita dell’energia. Il fatto che stiano crescendo a ritmo sostenuto indica che le procedure, pur ancora migliorabili, si sono fluidificate rispetto agli anni precedenti.
Sul fronte residenziale, invece, il mercato continua a essere alimentato da chi installa il fotovoltaico in abbinamento al sistema di accumulo, spesso in un’ottica di autoconsumo quasi totale. La combinazione tra pannelli e batterie è ormai la configurazione standard nelle nuove installazioni domestiche, come confermato dal rapporto quasi unitario tra crescita degli impianti e crescita degli accumuli.
Il contesto: suolo, incentivi e obiettivi al 2030
La crescita del solare si inserisce in un quadro più ampio di politica energetica e territoriale. A fine ottobre 2026, ISPRA ha pubblicato dati che identificano oltre 2.100 km² di superficie in Italia come opportunità concrete per ridurre il consumo di suolo attraverso l’integrazione di impianti rinnovabili su aree già compromesse o artificializzate — tetti, parcheggi, aree industriali dismesse. Un segnale che la questione del land use è sempre più centrale nel dibattito sullo sviluppo del solare.
→ Leggi anche: Fotovoltaico in crescita del 27%, ma la domanda di elettricità in Italia raggiunge il picco dal 2014
Sul piano degli incentivi, il quadro normativo del 2026 prevede ancora strumenti di supporto per le installazioni, incluse le misure legate all’iperammortamento per le imprese, aggiornate nelle procedure GSE con le comunicazioni di novembre 2026. Per i privati, le detrazioni fiscali rimangono lo strumento principale, anche se con aliquote e modalità cambiate rispetto al periodo del Superbonus.
L’obiettivo nazionale di raggiungere almeno 80 GW di capacità solare installata entro il 2030 appare oggi più accessibile di quanto sembrasse all’inizio del decennio. Con quasi 50 GW già connessi a fine settembre 2026 e un ritmo annuo che si avvicina ai 6 GW, la distanza dal traguardo si misura in pochi anni di crescita sostenuta — non in un salto impossibile.
Cosa significa davvero installare quasi 5 GW in nove mesi
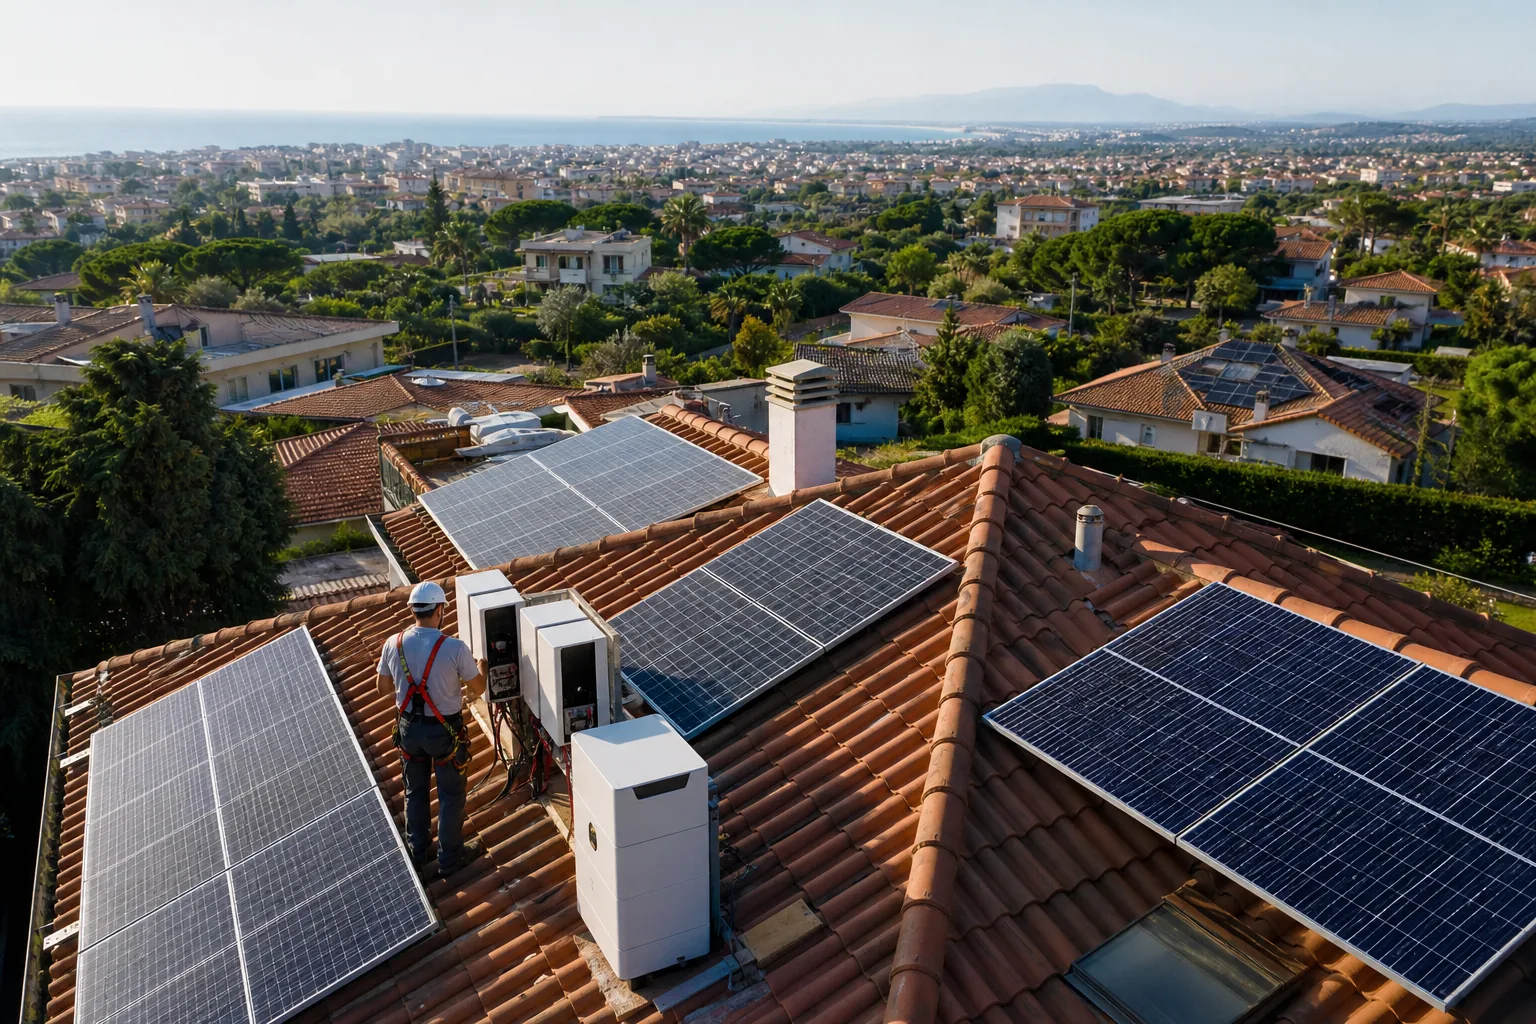
Per dare la giusta scala a questi numeri: 4,834 GW installati in nove mesi equivalgono approssimativamente alla capacità di produzione di diverse centrali termoelettriche di media taglia, ma distribuiti su oltre 147.000 impianti sparsi sul territorio nazionale. Non una grande infrastruttura centralizzata, ma una rete capillare di generazione che trasforma ogni tetto in un piccolo produttore.
Questa distribuzione capillare ha vantaggi e sfide. Da un lato riduce la vulnerabilità sistemica e avvicina la produzione ai punti di consumo. Dall’altro richiede una rete di distribuzione intelligente, capace di gestire flussi bidirezionali e picchi di immissione nelle ore centrali della giornata. È qui che gli investimenti in smart grid e sistemi di accumulo — compreso quel milione di batterie che si sta per raggiungere — diventano non un optional ma una necessità tecnica.
I dati del fotovoltaico Italia 2026 raccontano quindi una transizione che avanza su più fronti contemporaneamente: capacità installata, accumulo distribuito, diversificazione tra residenziale e utility-scale. Il traguardo del milione di batterie, per quanto simbolico, fotografa bene dove si trova oggi il mercato: oltre la fase pionieristica, dentro una maturità industriale che inizia a ridisegnare in modo stabile il sistema energetico del Paese. Per approfondire i dati ufficiali aggiornati, il riferimento più completo rimane il comunicato di Italia Solare sul terzo trimestre 2026.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.