Le previsioni dell’Agenzia Internazionale dell’Energia per il quinquennio rinnovabili 2026–2031 disegnano un’accelerazione senza precedenti nella storia dell’energia pulita: quasi 4.800 GW di nuova capacità rinnovabile dovrebbero essere installati a livello globale entro il 2031, un volume che supera di circa il 60% quanto aggiunto nel quinquennio precedente. Non si tratta di una proiezione ottimistica costruita su scenari ideali, ma di una stima basata sulle politiche già in vigore e sulle tendenze di investimento in atto. Il rapporto Renewables 2026, pubblicato dall’IEA nel corso di quest’anno, fotografa un settore che sta cambiando struttura geografica, non solo dimensioni.
Cosa dice davvero il rapporto IEA e perché conta
L’IEA pubblica ogni anno un rapporto sulle rinnovabili che funziona da riferimento per governi, investitori e operatori del settore. L’edizione 2026, che estende le previsioni fino al 2031, introduce un elemento di novità rispetto alle edizioni precedenti: per la prima volta, la capacità rinnovabile installata nelle economie emergenti e in via di sviluppo al di fuori della Cina è proiettata a raggiungere quella dei paesi avanzati. È un cambio di equilibrio che pochi avrebbero previsto con questa rapidità anche solo cinque anni fa.
Il motore di questa espansione non è soltanto la convenienza economica delle tecnologie — solare ed eolico sono ormai le fonti elettriche meno costose da installare in gran parte del mondo — ma anche un fattore che l’IEA definisce esplicitamente: la sicurezza energetica. Dipendere da combustibili fossili importati espone i paesi a volatilità dei prezzi e a rischi geopolitici. Le rinnovabili, per quanto richiedano investimenti iniziali significativi, producono energia da risorse locali e con costi operativi minimi. Questa logica sta convincendo governi che in passato avevano privilegiato il gas o il carbone.
Il 10 novembre 2026, Elettricità Futura ha pubblicato un’analisi del rapporto sottolineando proprio come la sicurezza energetica stia diventando la leva principale delle previsioni di crescita al 2031, un tema che si intreccia con i dibattiti in corso alla COP31.
La geografia del cambiamento: Cina, India e non solo
La Cina rimane il principale attore globale nelle rinnovabili, con una capacità di installazione che non ha eguali per scala e velocità. Ma il rapporto IEA segnala che il quadro si sta allargando. L’India sta accelerando in modo consistente, sostenuta da politiche nazionali ambiziose e da una domanda elettrica in forte crescita legata all’urbanizzazione e all’industrializzazione. L’obiettivo indiano di espandere massicciamente la propria capacità solare ed eolica nei prossimi anni è già supportato da un robusto pipeline di progetti.
→ Leggi anche: Fotovoltaico in crescita del 27%, ma la domanda di elettricità in Italia raggiunge il picco dal 2014
Il 7 novembre 2026, IndexBox ha riportato una proiezione IEA particolarmente significativa: gli Emirati Arabi Uniti potrebbero diventare il maggiore produttore mondiale di elettricità solare pro capite entro il 2031. Un paese fondato sull’export di petrolio che si posiziona come leader del solare è un segnale difficile da ignorare. Nello stesso giorno, Vietnam.vn evidenziava come Sud-est asiatico, Africa e Medio Oriente stiano tutti accelerando lo sviluppo delle rinnovabili, ciascuno con dinamiche proprie ma con una direzione comune.
Questa dispersione geografica della crescita è esattamente il punto che l’IEA definisce «costellazione allargata di paesi»: non più un fenomeno concentrato in Europa, Cina e Stati Uniti, ma un processo che coinvolge decine di economie su scala globale.
Il ruolo dell’Europa tra ambizioni e pressioni competitive
L’Europa si trova in una posizione peculiare. Da un lato è stata per anni il laboratorio delle politiche rinnovabili globali, con target vincolanti, meccanismi di supporto sofisticati e un mercato del carbonio che ha reso le fossili progressivamente più costose. Dall’altro, si trova oggi a competere con ritmi di installazione cinesi e con la capacità manifatturiera asiatica che produce moduli fotovoltaici e turbine eoliche a costi che l’industria europea fatica a replicare.
Le previsioni IEA per il periodo rinnovabili 2026–2031 indicano che l’Europa continuerà a crescere, ma il suo peso relativo sul totale globale diminuirà semplicemente perché altre regioni crescono più rapidamente. Questo non è necessariamente un problema: l’obiettivo globale è installare quanta più capacità possibile, indipendentemente da dove. Ma pone domande serie sulla catena del valore industriale e sulla dipendenza europea da forniture extra-continentali per componenti chiave.
L’eolico offshore rimane un’area in cui l’Europa mantiene una posizione di leadership tecnologica e di mercato, con progetti in fase avanzata nel Mare del Nord, nel Baltico e nel Mediterraneo. Il solare distribuito — pannelli su tetti residenziali e commerciali — sta crescendo in modo significativo anche in paesi dell’Europa meridionale dove l’irraggiamento rende i tempi di ritorno dell’investimento particolarmente favorevoli.
Solare ed eolico: le tecnologie che trainano la crescita
Il fotovoltaico rimane la tecnologia con il tasso di crescita più rapido in termini assoluti. I costi dei moduli sono scesi in modo drastico nell’arco di un decennio e continuano a diminuire, rendendo il solare competitivo anche senza sussidi in un numero crescente di mercati. La combinazione di solare e sistemi di accumulo — batterie stazionarie — sta risolvendo progressivamente il problema dell’intermittenza, almeno su scala giornaliera.
→ Leggi anche: Fotovoltaico in crescita del 27%, ma l'Italia rimane indietro nella copertura della domanda energetica
L’eolico, sia onshore che offshore, contribuisce in modo significativo alla crescita proiettata per il quinquennio rinnovabili 2026–2031. L’eolico onshore è ormai maturo e competitivo in quasi tutti i mercati; l’offshore ha costi ancora più elevati ma offre fattori di carico superiori e può essere installato lontano dai centri abitati, riducendo i conflitti territoriali. Le turbine galleggianti aprono prospettive interessanti per paesi con fondali profondi, come l’Italia, dove l’eolico offshore tradizionale ha trovato ostacoli significativi.
Il rapporto IEA segnala anche la crescita dell’idroelettrico e della geotermia in alcune regioni specifiche, ma è solare ed eolico a determinare la traiettoria complessiva della transizione energetica nel periodo considerato.
COP31 e il contesto politico internazionale
L’8 novembre 2026, in un articolo pubblicato su HuffPost Italia, il giornalista Antonio Cianciullo ha descritto la dinamica della COP31 come una corsa dell’economia verde che si scontra con la resistenza organizzata dei paesi produttori di combustibili fossili. È uno schema che si ripete, ma le previsioni IEA suggeriscono che la corsa stia accelerando indipendentemente dagli esiti negoziali: gli investimenti nelle rinnovabili rispondono ormai a logiche di mercato e di sicurezza nazionale che vanno oltre i singoli accordi climatici internazionali.
Questo non significa che la diplomazia climatica sia irrilevante. Significa che la transizione energetica ha acquisito una sua inerzia economica e industriale che la rende meno dipendente da un singolo accordo politico rispetto a quanto lo fosse dieci anni fa. Il rapporto Renewables 2026 dell’IEA è, in questo senso, anche un documento politico: mostra cosa è già in moto, non solo cosa sarebbe auspicabile.
Cosa manca ancora per raggiungere gli obiettivi climatici
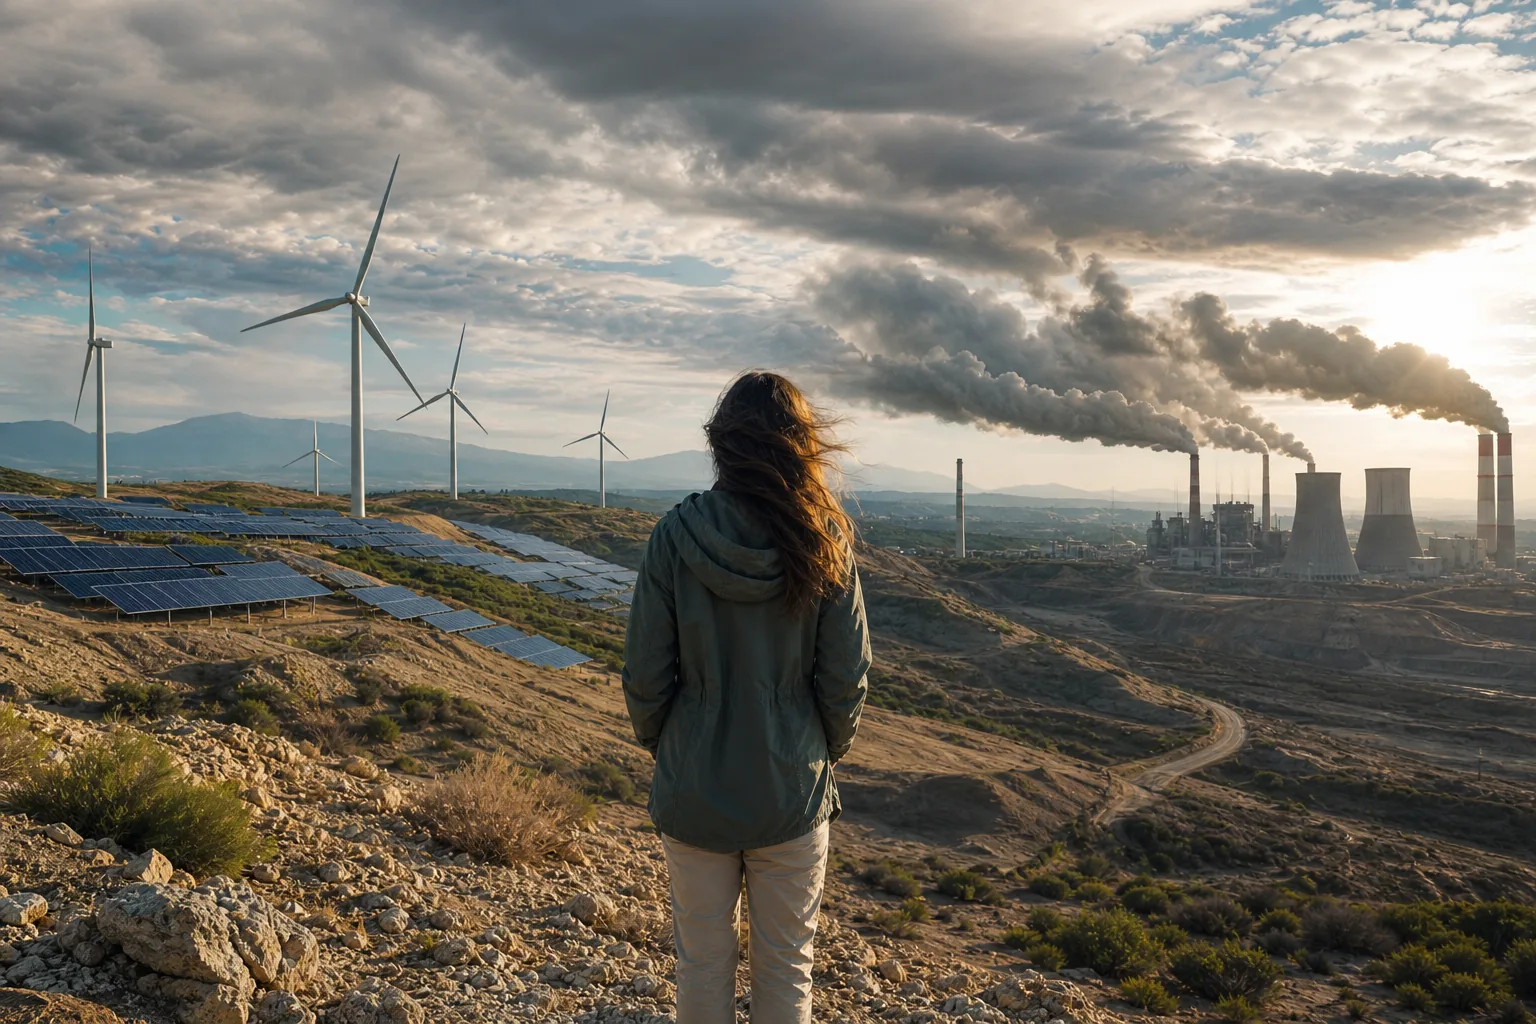
Quasi 4.800 GW in cinque anni sono una cifra impressionante, ma l’IEA è chiara: anche questo ritmo accelerato non è sufficiente per allinearsi ai percorsi compatibili con il limite di 1,5°C di riscaldamento globale. La crescita delle rinnovabili deve essere accompagnata da una parallela riduzione dei combustibili fossili, da investimenti nelle reti di trasmissione e distribuzione, e da politiche di efficienza energetica che riducano la domanda complessiva.
Le reti elettriche sono spesso il collo di bottiglia che rallenta l’integrazione delle rinnovabili: molti progetti approvati e finanziati attendono anni prima di poter essere connessi alla rete. Questo problema è particolarmente acuto in Europa e in India, dove la domanda di nuovi allacciamenti supera la capacità di espansione infrastrutturale. Risolverlo richiede investimenti pubblici, semplificazione burocratica e coordinamento tra operatori di rete, produttori e autorità di regolazione — un lavoro meno visibile dell’installazione di pannelli, ma altrettanto decisivo per il successo della transizione energetica nel quinquennio che ci aspetta.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.